
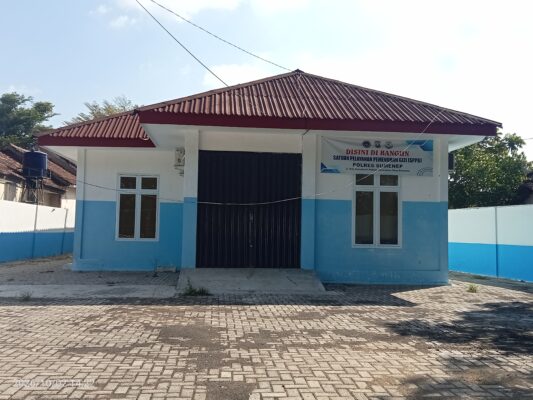
SUMENEP, detakkota.com – Sebuah bangunan yang berada di lingkungan Polres Sumenep kini terpampang papan bertuliskan “DISINI DIBANGUN SATUAN PELAYANAN PEMENUHAN GIZI (SPPG) POLRES SUMENEP”. Bangunan tersebut disebut berkaitan dengan dukungan anggaran Pemerintah Kabupaten (Pemkab) Sumenep kepada Polres Sumenep.
Namun, keberadaan bangunan tersebut memunculkan pertanyaan baru: bagaimana status hukum perubahan peruntukan atau nomenklatur hibah apabila usulan awal yang diajukan penerima hibah berbeda dengan penggunaan bangunan yang kemudian terealisasi?
Pertanyaan ini menjadi penting karena pengelolaan hibah yang bersumber dari APBD bukan sekadar persoalan pembangunan fisik, tetapi juga menyangkut dokumen perencanaan, usulan penerima, penganggaran, naskah perjanjian hibah daerah (NPHD), hingga pertanggungjawaban penggunaannya.
Berdasarkan informasi yang diberitakan sebelumnya, anggaran Pemkab Sumenep untuk pembangunan gedung SPPG Polres Sumenep sempat direncanakan untuk pembangunan gedung SPPG di Kecamatan Ambunten dan Kecamatan Arjasa. Namun kemudian muncul rencana pengalihan anggaran untuk pembangunan Sentra Pelayanan Kepolisian Terpadu (SPKT) melalui mekanisme Perubahan Anggaran Keuangan (PAK) 2026.
Di sisi lain, foto bangunan yang kini berdiri menunjukkan secara jelas papan proyek yang menyebut bangunan tersebut sebagai SPPG Polres Sumenep.
Kondisi inilah yang kemudian membuka ruang pertanyaan publik: apakah perubahan nomenklatur dan peruntukan tersebut telah melalui seluruh mekanisme administrasi dan penganggaran yang dipersyaratkan?
Bukan Sekadar Ganti Nama
Dalam pengelolaan keuangan daerah, hibah memiliki mekanisme tersendiri. PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah masih berstatus berlaku dan menjadi salah satu dasar pengaturan pengelolaan keuangan daerah.
Sementara itu, Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah juga masih berlaku.
Dalam mekanisme hibah, yang perlu dilihat bukan hanya apakah bangunan akhirnya berdiri, tetapi juga apa tujuan pemberian hibah, siapa penerimanya, berapa nilainya, bagaimana penggunaannya, serta apa yang dituangkan dalam dokumen perjanjian hibah.
Karena itu, apabila usulan awal menyebut satu jenis atau tujuan pembangunan, sementara realisasi akhirnya memiliki nomenklatur maupun fungsi berbeda, publik berhak mengetahui dokumen apa yang menjadi dasar perubahan tersebut.
Apakah perubahan itu dituangkan melalui revisi dokumen penganggaran?
Apakah terdapat perubahan atau addendum NPHD?
Apakah perubahan tersebut telah mendapatkan persetujuan sesuai kewenangan?
Dan yang tidak kalah penting, apakah perubahan peruntukan tersebut tetap berada dalam koridor tujuan hibah yang telah ditetapkan?
Pemkab Sumenep Perlu Buka Dokumen
Persoalan ini semakin menarik karena pembangunan yang menggunakan sumber daya APBD pada prinsipnya harus dapat dipertanggungjawabkan secara administratif maupun substantif.
Terlebih, Pemkab Sumenep sendiri dalam pembahasan Perubahan APBD 2026 menyatakan adanya berbagai penyesuaian anggaran melalui mekanisme perubahan APBD.
Maka, untuk menghindari munculnya spekulasi di tengah masyarakat, Pemkab Sumenep dinilai perlu memberikan penjelasan secara terbuka mengenai riwayat anggaran pembangunan gedung tersebut sejak usulan awal hingga realisasinya.
Termasuk menjelaskan apakah bangunan yang saat ini digunakan atau dipersiapkan sebagai SPPG memang sejak awal tercantum dalam dokumen hibah, atau terdapat perubahan nomenklatur di tengah proses.
Polres Sumenep Juga Perlu Menjelaskan
Pertanyaan serupa layak diarahkan kepada Polres Sumenep sebagai pihak yang mengusulkan sekaligus menerima manfaat pembangunan.
Sebab, apabila benar terdapat perubahan dari usulan awal, maka publik perlu mengetahui siapa yang mengajukan perubahan, kapan diajukan, kepada siapa diajukan, serta melalui mekanisme apa perubahan tersebut disetujui.
Apalagi sebelumnya Kepala Bidang Penataan Bangunan dan Gedung Dinas PUTR Sumenep, Indra Aprianto, disebut menyampaikan bahwa Polres Sumenep mengajukan pengalihan anggaran kepada Bupati dan Tim Anggaran Pemerintah Daerah (TAPD), dengan rencana pelaksanaan menunggu PAK 2026.
Artinya, terdapat aspek administrasi yang menarik untuk ditelusuri lebih jauh.
Apakah yang berubah hanya lokasi atau nomenklatur kegiatan? Atau berubah pula tujuan penggunaan hibahnya?
Kuncinya Ada di NPHD dan Dokumen Anggaran
Untuk memastikan apakah perubahan tersebut sah atau tidak, publik sebenarnya tidak perlu berspekulasi.
Cukup membuka sejumlah dokumen penting:
- Proposal/usulan awal Polres Sumenep;
- Dokumen penganggaran APBD 2026;
- NPHD antara Pemkab Sumenep dan pihak penerima;
- Dokumen pelaksanaan pembangunan;
- Dokumen perubahan atau addendum apabila memang ada;
- Dokumen PAK 2026 jika perubahan dilakukan melalui mekanisme tersebut;
- Laporan pertanggungjawaban penggunaan hibah.
Dari dokumen-dokumen tersebut akan terlihat apakah perubahan dari usulan awal menuju pembangunan SPPG telah dilakukan melalui mekanisme yang semestinya.
Sebab, hibah daerah bukan hanya soal “uangnya tersedia dan bangunannya berdiri”, tetapi juga soal kesesuaian antara usulan, penganggaran, perjanjian, realisasi, dan pertanggungjawaban.
Karena itu, pertanyaan publik kini cukup sederhana:
Jika usulan awal berbeda dengan bangunan yang kemudian direalisasikan, dasar hukum perubahan tersebut apa?
Pemkab Sumenep dan Polres Sumenep diharapkan memberikan penjelasan secara transparan agar tidak muncul persepsi bahwa perubahan nomenklatur dapat dilakukan begitu saja setelah anggaran ditetapkan.
Jika seluruh prosedur telah ditempuh, tentu dokumennya dapat dijelaskan kepada publik. Namun jika belum, justru di situlah pertanyaan mengenai legalitas perubahan peruntukan hibah menjadi penting untuk dijawab.
Penulis : Bam's
Editor : Udix